Cómo pagar menos impuestos por tus inversiones antes del 31 de diciembre
Actualizado: noviembre 2026
🌲 Lo que vas a aprender en este artículo
- Cuánto pagas por tus inversiones con los tramos del ahorro de 2026.
- Cómo compensar ganancias con pérdidas antes del 31 de diciembre (con un ejemplo: 380 € de ahorro en 10 minutos).
- La regla de recompra que hace que tu pérdida no cuente si te equivocas.
- Por qué traspasar en vez de vender y cuándo compensa aportar al plan de pensiones.
Te lo decimos sin rodeos: si este año has ganado dinero invirtiendo, es probable que vayas a pagar más impuestos de los que te tocan.
No por culpa de Hacienda. Por no mirar.
Tienes hasta el 31 de diciembre para ordenar tu cartera. Después ya no hay nada que hacer: en abril solo te queda pagar.
💪🏻 Es como el gym. Treinta minutos ahora, con constancia, valen más que un esfuerzo heroico en abril con el borrador de la renta delante.
Aquí tienes las cuatro palancas, con números.
📊 Cuánto pagas: los tramos del ahorro en 2026
Las ganancias de tus inversiones (vender acciones o fondos con beneficio, dividendos, intereses) van a la base del ahorro del IRPF. Tributan por tramos:
| Base del ahorro | Tipo |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 a 50.000 € | 21% |
| De 50.000 a 200.000 € | 23% |
| De 200.000 a 300.000 € | 27% |
| Más de 300.000 € | 30% |
Cada tramo se aplica solo a la parte que cae dentro de él. Si ganas 8.000 €, pagas el 19% de los primeros 6.000 y el 21% de los 2.000 siguientes. No el 21% de todo.
Escala estatal + autonómica para territorio común. País Vasco y Navarra tienen la suya.
Si quieres el detalle de cómo tributa cada producto, lo tienes en cómo tributan los fondos de inversión, las acciones y los dividendos.
⚖️ Palanca 1: compensar ganancias con pérdidas
Hacienda no mira cada venta por separado. Suma todas tus ganancias y pérdidas patrimoniales del año y te hace pagar solo por el saldo.
Traducido: si este año has vendido algo con beneficio y tienes otra inversión en pérdidas, puedes venderla antes del 31 de diciembre para restar esa pérdida.
El caso de Carlos
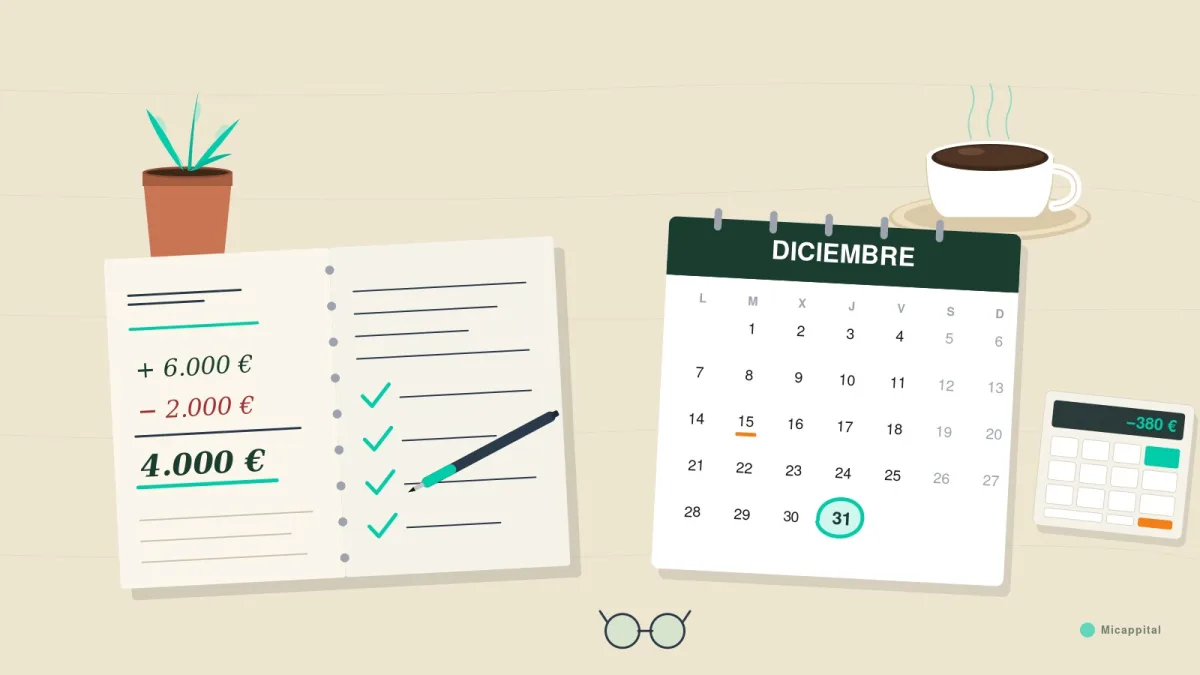
Carlos vendió en junio unas acciones y ganó 6.000 €. Además tiene un fondo que compró caro y ahora va −2.000 €.
📊 Carlos: sin hacer nada vs compensando
Sin hacer nada: tributa por 6.000 € → 1.140 € de impuestos.
Vendiendo el fondo en pérdidas antes del 31-dic: 6.000 € − 2.000 € = 4.000 € → 760 € de impuestos.
→ Se ahorra 380 € por un trámite de diez minutos. Y no ha perdido nada que no tuviera ya perdido: la pérdida estaba ahí, solo la ha hecho contar.
Simulación ilustrativa: supone que Carlos no tiene más rentas del ahorro y está en el tramo del 19%.
¿Y si te sobran pérdidas?
- Si el saldo de ganancias y pérdidas te sale negativo, puedes restarlo de tus intereses y dividendos del mismo año, con un límite: hasta el 25% de esos rendimientos.
- Lo que no puedas compensar este año no se pierde: lo arrastras durante los 4 años siguientes.
Así lo recoge el manual práctico de IRPF de la Agencia Tributaria. Por eso merece la pena revisar si en las rentas de años anteriores te quedaron pérdidas pendientes: son un descuento que ya tienes ganado.
⏳ Palanca 2: la regla de recompra (que la pérdida cuente)
Aquí es donde mucha gente se equivoca.
Vendes con pérdidas para compensar… y a la semana vuelves a comprar lo mismo, porque te sigue gustando. Pues Hacienda no te deja usar esa pérdida.
La ley (art. 33.5 de la Ley del IRPF) dice que si recompras valores homogéneos (el mismo valor o, en fondos, el mismo ISIN):
- En los 2 meses anteriores o posteriores, si cotizan en bolsa (acciones, ETF),
- En el año anterior o posterior, si no cotizan,
la pérdida no se computa ahora. Queda aplazada hasta que vendas lo que recompraste.
✅ Cómo hacerlo bien
1. Si quieres seguir invertido, pasa a un producto parecido pero distinto (otro fondo de la misma categoría con distinto ISIN).
2. Si quieres volver al mismo, espera a que pase el plazo.
3. Ojo con las compras anteriores: si compraste más del mismo valor en los 2 meses previos a la venta, también te afecta.
🔁 Palanca 3: traspasar fondos en lugar de vender
En España tienes una ventaja que en otros países no existe: puedes mover tu dinero de un fondo de inversión a otro sin pagar impuestos. Es el traspaso.
- Si vendes el fondo y compras otro, tributas por la ganancia este año.
- Si lo traspasas, no tributas hasta que reembolses el dinero definitivamente, aunque sea dentro de 20 años.
No es una exención, es un aplazamiento. Pero un aplazamiento largo vale mucho: el dinero que no le pagas hoy a Hacienda sigue invertido y generando rentabilidad a tu favor.
Tres cosas que tienes que saber:
- Funciona entre fondos de inversión. Los ETF cotizados quedan fuera: tributan como acciones.
- En SICAV solo aplica si tienen al menos 500 accionistas.
- Un traspaso no realiza pérdidas. Si lo que buscas es compensar (palanca 1), tienes que reembolsar, no traspasar.
Y aquí el banco, una sola vez: ¿te ha llamado alguna vez tu asesor en diciembre para avisarte de que tenías una pérdida que compensar? Lo normal es que te llame para venderte algo. No para que pagues menos.
¿A qué edad llegarás al millón?
Ya sabes cuánto te quedas después de impuestos. Ahora calcula hasta dónde llegas. Un minuto. 🌲
🏦 Palanca 4: aportar al plan de pensiones antes del 31-dic
Esta palanca no toca la base del ahorro, sino la general (la de tu sueldo). Pero también se juega en diciembre.
- Lo que aportes a tu plan de pensiones individual reduce tu base imponible, con un límite de 1.500 € al año (o el 30% de tus rendimientos del trabajo, si es menor).
- Con plan de empresa, el límite conjunto puede llegar a 10.000 €.
- Cuánto te ahorras depende de tu tipo marginal: con un 37%, aportar 1.500 € te devuelve unos 555 € en la renta.
Y no lo dejes para el día 30: los planes necesitan unos días para tramitar la aportación.
✅ Tu checklist de diciembre (30 minutos)
- Saca tus ganancias del año: qué has vendido con beneficio desde el 1 de enero.
- Mira tus pérdidas latentes: qué fondos o acciones van hoy en negativo.
- Revisa la renta anterior: ¿te quedaron pérdidas pendientes de compensar?
- Decide qué vender para compensar y qué traspasar para no tributar.
- Apunta la fecha de recompra: 2 meses (cotizados) o 1 año (no cotizados).
- Aporta al plan antes del 15 de diciembre si te compensa.
Haz las operaciones antes de mediados de diciembre: las órdenes de fondos tardan unos días en liquidarse y lo que cuenta es la fecha de la operación.
🍦 Lo que decía Bogle
John Bogle, el padre de los fondos indexados, repetía que en inversión los costes importan. Los impuestos son un coste más. Y como el helado contaminado: si no miras, te los comes enteros sin enterarte.
❓ Preguntas frecuentes
¿Cómo compenso pérdidas con ganancias en la renta?
Hacienda suma todas tus ganancias y pérdidas patrimoniales del año y tributa solo el saldo. Si vendes una inversión en pérdidas antes del 31 de diciembre, esa pérdida resta de tus ganancias. Si el saldo es negativo, compensa hasta el 25% de intereses y dividendos, y lo que sobre se arrastra 4 años.
¿Qué es la regla de los dos meses?
Si vendes acciones o ETF con pérdidas y recompras los mismos valores en los dos meses anteriores o posteriores, la pérdida no cuenta ese año: se aplaza hasta que vendas lo recomprado. En valores que no cotizan, el plazo es de un año.
¿Traspasar un fondo de inversión tributa?
No. El traspaso entre fondos de inversión aplaza la tributación hasta el reembolso definitivo. No aplica a ETF cotizados, y en SICAV solo si tienen al menos 500 accionistas. Ojo: un traspaso tampoco realiza pérdidas.
¿Cuánto se paga por las ganancias de las inversiones en 2026?
Entre el 19% y el 30%, por tramos: 19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% a partir de ahí.
¿Hasta cuándo puedo aportar al plan de pensiones para desgravar este año?
Hasta el 31 de diciembre, pero conviene hacerlo antes del día 15 para que dé tiempo a tramitarla. El límite individual es de 1.500 € al año.
✅ Conclusión: qué hacer antes del 31 de diciembre
- Compensa: si has vendido con beneficio, mira qué tienes en pérdidas y hazlas contar.
- Respeta el plazo de recompra o la pérdida no te sirve este año.
- Traspasa, no vendas, cuando cambies de fondo. Y valora aportar al plan si tu tipo marginal es alto.
No se trata de no pagar. Se trata de no pagar de más.
Has llegado al final. En Micappital revisamos cada cartera pensando en lo que te queda después de costes e impuestos, no antes. Somos asesores independientes ante la CNMV: no tenemos fondos propios y no cobramos ni un euro de las gestoras. Nuestro único ingreso eres tú, y solo los meses en los que te hacemos ganar dinero. Por eso nos interesa que pagues lo justo. 🫡
Este artículo es información general y no constituye asesoramiento fiscal personalizado. Cada situación es distinta: si tienes dudas sobre tu caso, consulta con un asesor fiscal. Fuentes: Ley 35/2006 del IRPF (arts. 33.5, 49, 66, 76 y 94) y manual práctico de IRPF de la Agencia Tributaria.
Si te preguntas cómo pagar menos impuestos por tus inversiones, la respuesta está en revisar tu cartera antes del 31 de diciembre. En 2026 las ganancias del ahorro tributan entre el 19% y el 30%, pero puedes compensar ganancias y pérdidas patrimoniales vendiendo inversiones en negativo, respetar la regla de los dos meses (un año en valores no cotizados) para que la pérdida cuente, usar el traspaso de fondos de inversión para aplazar la tributación y aportar hasta 1.500 € al plan de pensiones para reducir tu base imponible. En Micappital, con asesoramiento financiero independiente, te ayudamos a que tu cartera rinda pensando en lo que te queda después de impuestos.