Riesgo de invertir en 2026: 3 factores que tu banco no explica
🌲 Lo que vas a aprender en este artículo
- Los 3 factores reales que determinan el riesgo de tu dinero (liquidez, diversificación y probabilidad de pérdida)
- Por qué tu banco te vende productos ilíquidos con la misma rentabilidad que alternativas líquidas (y cómo detectarlo)
- Qué tipos de fondos existen según riesgo (de monetarios a renta variable pura) y cómo combinarlos
- Tabla visual de productos de inversión ordenados por riesgo: de cuenta corriente a startup
🤔 ¿Qué es el riesgo de invertir?
Cuando piensas en invertir, la palabra "riesgo" te suena a casino. Tu banco no te ayuda: te habla de "perfil conservador" y "perfil agresivo" como si fueran etiquetas de personalidad.
Pero el riesgo no es una etiqueta. Es un número. Y se calcula con 3 factores concretos que tu banco prefiere que no entiendas.
Vamos a desmontar el mito.
🎯 Los 3 factores que determinan el riesgo real de tu dinero
Para entender cuánto riesgo asumes al invertir, olvídate de las conversaciones genéricas de tu gestor. Hay 3 variables que importan de verdad:
1. Liquidez: ¿cuándo recuperas tu dinero?
Liquidez es la velocidad a la que puedes convertir tu inversión en efectivo sin perder dinero. Cuanto más rápido, menos riesgo.
Ejemplo real: Marta tiene 10.000 € en una cuenta corriente y otros 10.000 € invertidos en un piso para alquilar. Si mañana necesita 5.000 € de urgencia, la cuenta le da el dinero en 10 minutos. El piso puede tardar 6 meses en venderse (y eso si tiene suerte).
Tu banco te vende productos ilíquidos (depósitos a 5 años, planes de pensiones bloqueados hasta la jubilación) con rentabilidades ridículas. Y tú pierdes flexibilidad sin ganar nada a cambio.
2. Diversificación: no pongas todos los huevos en la misma cesta
Este concepto lo has oído mil veces. Pero tu banco lo interpreta así: "te vendo 5 fondos de inversión diferentes" (todos del mismo banco, todos con comisiones del 2%, todos invirtiendo en lo mismo).
Diversificación real es esto: si inviertes 10.000 € en acciones de 1 empresa y esa empresa quiebra, pierdes 10.000 €. Si inviertes esos 10.000 € en 100 empresas y 1 quiebra, pierdes 100 €.
La diferencia es brutal. Y los fondos indexados lo hacen automáticamente: un solo fondo puede contener 500 empresas. Tu banco prefiere venderte fondos concentrados en 10-20 valores porque así justifica las comisiones de gestión del 2% anual.
3. Riesgo intrínseco del activo: ¿qué probabilidad hay de perder TODO?
No es lo mismo comprar acciones de Apple que de una startup que acaba de abrir. Apple puede bajar un 30% en una crisis, pero es casi imposible que desaparezca. La startup puede multiplicar por 10 tu dinero o quebrar en 6 meses.
Este es el riesgo que tu banco SÍ menciona. Pero te lo explica mal: te habla de "volatilidad" (que solo mide las fluctuaciones del precio) en lugar de probabilidad de pérdida total.
Aquí va un gráfico que ordena los productos de inversión de menor a mayor riesgo:
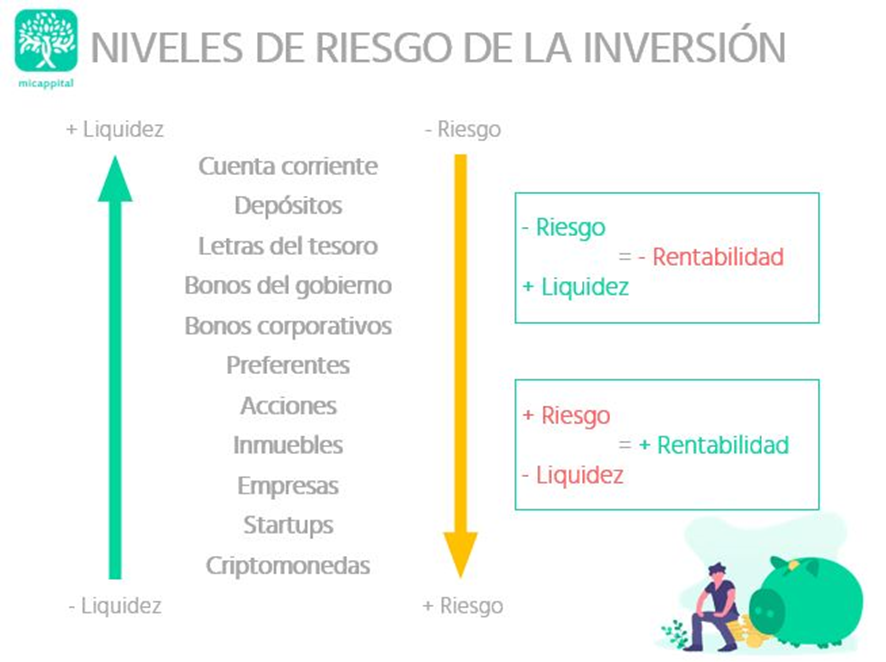
Como ves, la relación entre liquidez y riesgo es inversamente proporcional: a mayor liquidez, menor riesgo.
🫡 ¿A qué edad tendrás tu primer millón? Si lo dejas parado en la cuenta del banco, te lo decimos: con 80 años. Hemos montado una herramienta que te calcula cuándo llegas con tu edad, tu aportación mensual y tu perfil de riesgo. Y te enseña la diferencia entre invertirlo o dejarlo dormir.
📊 La regla que tu banco no te cuenta: riesgo = rentabilidad esperada
Lo importante es que el riesgo que asumes esté compensado con la rentabilidad que esperas. Si no, te están timando.
Ejemplo: tu banco te ofrece un depósito a 5 años con 0,5% de rentabilidad. Ese depósito es ilíquido (no puedes sacarlo antes sin penalización) y la rentabilidad es inferior a la inflación. Estás perdiendo poder adquisitivo Y flexibilidad.
Alternativa: fondos de inversión líquidos (recuperas el dinero en 48 horas) con rentabilidad histórica del 6-8% anual. Más riesgo, sí. ¿Pero merece la pena asumir 0 riesgo para perder dinero garantizado por inflación?
🌲 Tipos de fondos según riesgo: de monetarios a renta variable pura
Los fondos de inversión tienen una estrategia pública que define cómo invierten y qué nivel de riesgo asumen. Antes de contratar un fondo puedes leerla (busca el documento DFI o Datos Fundamentales para el Inversor).
Aunque todos se llaman "fondos", hay diferencias brutales entre unos y otros. Aquí van los 3 tipos principales según la mezcla de renta variable, renta fija y liquidez:
1. Fondos monetarios (riesgo mínimo)
Estos fondos NO invierten en renta variable. El 100% del dinero va a productos líquidos como depósitos o renta fija a muy corto plazo (vencimientos menores a 6 meses).
En los últimos años han dado casi 0% de rentabilidad (como una cuenta corriente). Pero desde 2023-2024 las rentabilidades empiezan a ser más atractivas (2-3% anual).
¿Para qué sirven si no dan rentabilidad? Para protegerte. Son un colchón de dinero que usas cuando el mercado cae y quieres refugiarte temporalmente sin salir de fondos (para no pagar impuestos por el traspaso entre fondos).
2. Fondos de renta fija (riesgo bajo-medio)
Invierten en bonos del Estado, letras del tesoro, deuda de empresas, bonos high yield, deuda de países emergentes. Pueden especializarse en un tipo concreto o mezclar varios.
Riesgo bajo comparado con bolsa, pero NO es 0. Los bonos pueden bajar de precio si suben los tipos de interés (como pasó en 2022).
3. Fondos de renta variable (riesgo alto)
Invierten en bolsa. Pueden estar acotados por geografía (solo Europa, solo EE.UU.) o por sector (tecnología, salud, energía). O pueden invertir en todo el mundo sin restricciones.
Máximo riesgo, máxima rentabilidad esperada a largo plazo. Históricamente la bolsa global ha dado un 7-9% anual de media en los últimos 30 años.
🧩 Combinaciones: fondos mixtos y estrategias intermedias
Entre los extremos (100% liquidez vs 100% bolsa) hay combinaciones infinitas. Las más habituales:
- Fondos de renta fija mixta: invierten en renta fija, pero pueden tener hasta un 30% en renta variable.
- Fondos de renta variable mixta: invierten entre un 35% y un 70% en bolsa. El resto en renta fija o liquidez.
- Fondos de renta variable pura: más del 70% en bolsa.
Tu banco te asigna uno de estos según tu "perfil de riesgo" (el cuestionario de 5 preguntas que rellenas en 2 minutos). Pero ese cuestionario NO mide tu tolerancia al riesgo real ni tu horizonte temporal. Mide lo que al banco le interesa venderte.
📈 ¿Cuál es el mejor activo para invertir en 2026?
Depende de 3 cosas:
- Tu perfil de riesgo real (no el que dice el cuestionario del banco, el que tú sientes cuando ves tu cartera en rojo).
- Tu horizonte temporal: ¿vas a necesitar el dinero en 6 meses o puedes dejarlo 10 años?
- Las condiciones del mercado (tipos de interés, inflación, ciclos económicos).
No hay UN activo mejor para todo el mundo. Pero sí hay combinaciones inteligentes: una cartera de inversión con fondos indexados diversificados en renta variable (60-80%) + renta fija (20-40%) es el punto de partida más razonable para la mayoría.
Si quieres profundizar en cómo construir una cartera, lee nuestra guía sobre qué son los fondos de inversión y qué hacer con tus ahorros en 2026.
✅ ¿Qué tipo de inversión es más segura en 2026?
Como ya intuyes, la respuesta es: depende.
La seguridad de una inversión depende de la diversificación, el horizonte temporal y la gestión adecuada del riesgo.
Usa la tabla comparativa de arriba para buscar la mejor combinación rentabilidad-riesgo para tu dinero. Y si necesitas ayuda, prueba nuestra herramienta gratuita que te calcula cuándo llegarás al millón según tu edad y aportación mensual.
Has llegado al final. Si estás buscando dónde invertir sin que tu banco elija por ti, en Micappital te ayudamos a invertir entre 14.000 fondos en la cartera que mejor encaja contigo — sin moverte de tu banco, sin tocar tu dinero, y solo pagas si te hacemos ganar. 2,5€ al mes por cada 1.000€ invertidos. Si no ganas, no pagas. Justo lo contrario que tu banco.