Plan de pensiones vs fondo de inversión 2026
🌲 Lo que vas a aprender en este artículo
- Por qué la "deducción fiscal" del plan de pensiones no es lo que el banco te ha contado.
- Cuánto te cobra de verdad el banco en comisiones cada año — y cuánto te come en 25 años.
- La cuenta real, post-impuestos, comparando plan banco vs una cartera de inversión diversificada.
- Qué hacer si ya tienes un plan de pensiones: rescatar, traspasar o dejar de aportar.
¿Tienes un plan de pensiones en el banco? Probablemente te lo vendieron en diciembre. "Para desgravar", te dijeron. Y es verdad: desgravas.
Pero el banco también cobra. Cada año. Durante 30 años. La cuenta no es la que te enseñaron en la oficina.
Hoy te enseño la cuenta real — plan de pensiones del banco vs una cartera de inversión diversificada, con números, sin trucos. Spoiler: la deducción fiscal no es lo que te crees. 🫡
🏦 La promesa del banco — "desgravas en la declaración"
Cada noviembre, igual. Tu banco te llama. Te ofrece un plan de pensiones "para Hacienda". Te dice que es la mejor manera de diferir el pago de impuestos. Que metas lo que puedas antes del 31 de diciembre. Y que el año que viene desgravas.
Y no te está mintiendo. La parte del "desgravas" es cierta. En 2026, puedes meter hasta 1.500 € al año en un plan de pensiones individual y restarlos de tu base imponible. Si tu IRPF marginal es del 30 %, te ahorras 450 € en la declaración de ese año.
El problema no es la promesa. Es lo que el banco no te cuenta después.
🫡 ¿A qué edad tendrás tu primer millón? Si lo dejas parado en la cuenta del banco, te lo decimos: con 80 años. Hemos montado una herramienta que te calcula cuándo llegas con tu edad, tu aportación mensual y tu perfil de riesgo. Y te enseña la diferencia entre invertirlo o dejarlo dormir.
⚠️ La letra pequeña que no te enseñan en la oficina
Hay tres cosas que el comercial de tu banco no te explica con el mismo entusiasmo con que te enseña la deducción fiscal.
1. Las comisiones. Los planes de pensiones de la banca tradicional cobran de media entre el 1,2 % y el 1,5 % anual de comisión de gestión. No la pagas el primer año. La pagas todos los años. Sobre todo el patrimonio acumulado. Durante 25 o 30 años. Eso es una mordida lenta, silenciosa, que tu extracto trimestral no te enseña en negrita.
2. La iliquidez. El dinero que metes en un plan de pensiones no puedes sacarlo cuando quieras. Hay supuestos (jubilación, enfermedad grave, paro de larga duración, fallecimiento) y desde 2025 puedes rescatar lo aportado hace más de 10 años. Pero a efectos prácticos, ese dinero no es tuyo del todo: es tuyo para una fecha futura. Tu fondo de inversión, sí. Lo rescatas en 3 días hábiles, cuando quieras.
3. La fiscalidad al rescatar. Aquí está el truco. Cuando rescatas un plan de pensiones, Hacienda no te cobra solo sobre lo que has ganado — te cobra sobre todo el rescate, como si fuera un sueldo más de ese año. Va a tu base general del IRPF. Si rescatas 30.000 € de golpe, esos 30.000 € se suman a tu pensión pública y te pueden empujar al tramo del 30-37 %. En una cartera de inversión, en cambio, solo tributas por la ganancia patrimonial, en la base del ahorro, a tipos del 19-28 %.
👉 Conclusión: el banco te enseña la deducción del primer año. Te oculta tres mordidas que vienen después: la comisión anual, la jaula del rescate y el IRPF cuando saques.
💪🏻 La metáfora del gym — quién decide cuándo entrenas
Imagina dos gimnasios.
El plan de pensiones del banco es el gimnasio premium del barrio. Te cobran cuota mensual. Te dejan entrar, sí — pero te dicen a qué hora puedes ir, qué máquinas puedes usar y cuándo puedes salir. Si quieres entrenar a las 7 de la mañana y solo abren a las 9, te aguantas. Y la cuota se la quedan ellos haya tormenta o esté el gym a tope: tu cuota no negocia.
La cartera de inversión bien montada es tu gym de casa. Compras las mancuernas una sola vez, pones las pesas que quieras, entras cuando quieras, sales cuando quieras. Nadie te cobra por abrir la puerta. Y si un día decides que ya no entrenas — se acabó. No hay penalización por darte de baja.
El que entrena con constancia en cualquiera de los dos, gana. Eso no lo discuto. Pero solo uno te deja entrenar a tu ritmo, sin pedirte permiso, y sin cobrarte por estar.
Y como decía John Bogle, el padre de los fondos indexados: "lo más importante en la inversión es mantener los costes bajos". Esa frase, llevada a 25 años, no es una cita bonita. Son decenas de miles de euros.
📊 Tabla comparativa: plan de pensiones del banco vs cartera Micappital
| Característica | Plan de pensiones (banco tradicional) | Cartera Micappital (pasiva + activa) |
|---|---|---|
| Rentabilidad neta media histórica | ~3,5 % anual (Inverco, mar-2026, 15-20 años) |
~6 % anual (track record Micappital) |
| Coste total anual | 1,2 % – 1,5 % | ~1 % (TER fondos + comisión Micappital, máx. 25 €/mes) |
| Aportación máxima desgravable / año | 1.500 € (límite legal 2026) | Sin límite (no desgrava, pero no hay tope) |
| Liquidez | Restringida (jubilación, enfermedad, paro, >10 años) | Inmediata (3 días hábiles) |
| Tributación del rescate | Base general IRPF (19-47 %), sobre todo el rescate | Base del ahorro (19-28 %), solo sobre la ganancia |
| Traspaso entre productos sin tributar | Sí, entre planes | Sí, entre fondos (traspaso entre fondos) |
| Deducción fiscal anual | Sí, hasta 1.500 € | No |
| ¿Cuándo decides tú? | A partir de la jubilación o supuesto excepcional | Siempre |
💸 Simulación a 25 años — qué pasa con 30.000 € y 200 €/mes
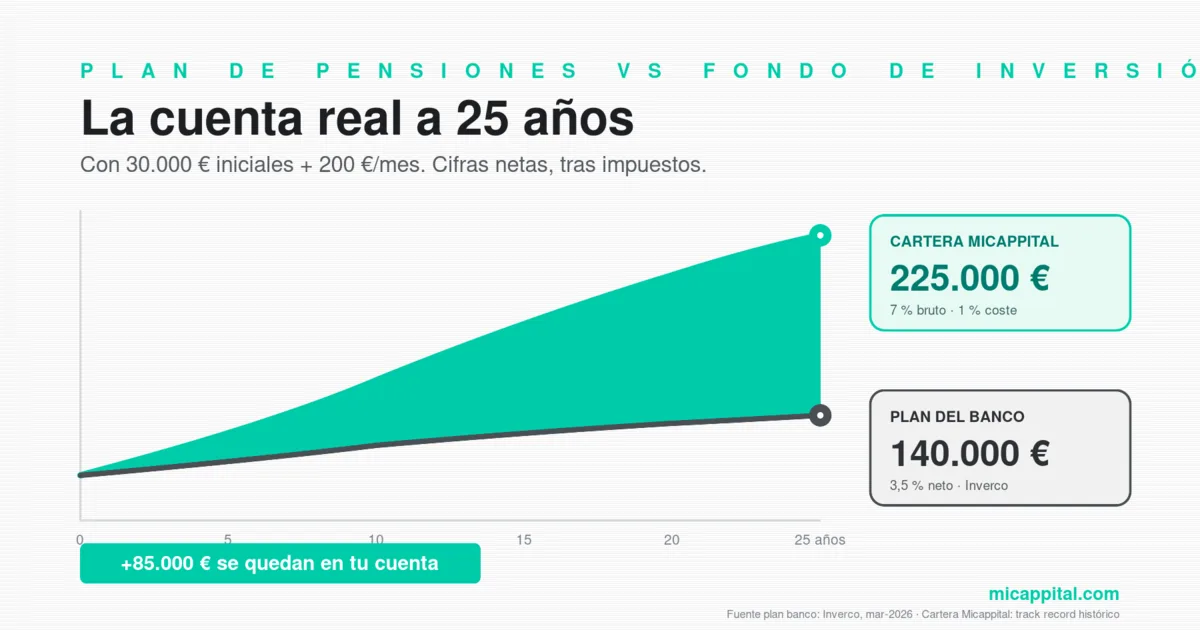
Pongamos un caso concreto. Carlos, 40 años. Acaba de cumplirlos. Tiene un plan de pensiones del banco con 30.000 € ya dentro y aporta 200 €/mes (2.400 €/año, aunque solo desgrava sobre los primeros 1.500 €). Quiere jubilarse a los 65.
Vamos a comparar dos escenarios. En el primero, sigue como está. Según los datos de Inverco (informe de marzo 2026), la rentabilidad media anual neta de los planes de pensiones individuales españoles a 15-20 años ha sido del 2,8 % – 3,9 % — usamos un escenario intermedio de 3,5 % neto. En el segundo, traspasa todo a una cartera Micappital diversificada — fondos indexados como base + algo de gestión activa cuando aporta valor — con la rentabilidad bruta media histórica de nuestras carteras (~7 % anual, ~6 % neta tras costes). Las cifras son aproximadas — la realidad depende de tu tramo IRPF y de los mercados — pero el orden de magnitud no falla.
📊 Escenario A — sigue con el plan de pensiones del banco
- Rentabilidad neta media (Inverco, mar-2026, planes individuales 15-20 años): ~3,5 % anual.
- Patrimonio bruto a los 65: ~166.000 €.
- Ahorro fiscal acumulado (1.500 € × 30 % × 25 años): ~11.250 €.
- IRPF al rescatar a tipo medio del 24 %: ~40.000 €.
→ Patrimonio neto a los 65: ~140.000 €
📊 Escenario B — traspasa a una cartera Micappital
- Rentabilidad bruta media: 7 % anual. Coste total (TER fondos + Micappital): ~1 % → rentabilidad neta ~6 %.
- Patrimonio bruto a los 65: ~265.000 €.
- Aportado total (30.000 + 25 × 2.400): 90.000 €.
- Ganancia: ~175.000 €.
- IRPF sobre rendimientos del capital (tramos 19-23 % efectivo): ~40.000 €.
→ Patrimonio neto a los 65: ~225.000 €
"La diferencia neta a favor de la cartera Micappital: aproximadamente +85.000 €. Eso es la entrada de un piso pequeño, salida del bolsillo del banco al tuyo."
Fuente del dato del plan banco: Inverco, Planes de Pensiones Individuales — marzo 2026. Rentabilidad neta media anual de planes individuales: 3,8 % a 10 años, 3,9 % a 15 años, 2,8 % a 20 años. Para esta simulación se ha utilizado un escenario intermedio del 3,5 % neto, coherente con un horizonte largo. La rentabilidad de Micappital corresponde al track record histórico de nuestras carteras, neto de los costes internos de los fondos subyacentes pero antes de la comisión Micappital.
Y ojo: hemos sido conservadores. Si Carlos rescata el plan en una sola anualidad — en lugar de ir sacándolo poco a poco para suavizar tramos — la mordida fiscal del IRPF general se le puede ir al 30-35 %, y el delta crece todavía más. La fiscalidad del plan es una bomba de relojería: la deducción te endulza la entrada pero te paga el banquete de salida.
🔄 ¿Qué pasa si ya tengo un plan de pensiones del banco?
Si ya estás dentro, tienes tres caminos. Ninguno te obliga a quedarte donde el banco quiere.
Opción 1 — Traspasar a otro plan más barato. Puedes traspasar tu plan a otro plan de pensiones con menor comisión sin tributar. Es decir, te llevas todo el dinero, no pagas impuestos en el traspaso, y empiezas a pagar 0,4-0,6 % anual en vez de 1,3 %. Es la opción más sencilla si quieres mantener la deducción anual. En 25 años, esa diferencia de comisión es ~30.000-40.000 € más para ti.
Opción 2 — Dejar de aportar y abrir una cartera de inversión para los nuevos aportes. Mantienes el plan que ya tienes (sin tributar por sacarlo), pero los 200 €/mes nuevos los metes en una cartera de inversión diversificada con bajas comisiones. Renuncias a la deducción de 1.500 €/año, ganas flexibilidad para siempre. Buena opción si tu IRPF marginal es bajo (≤25 %), porque la deducción te aporta poco.
Opción 3 — Rescatar (cuando puedas). Desde 2025 puedes rescatar lo aportado hace más de 10 años. Cuidado: rescatar de golpe te suma a la base general y te dispara los impuestos. Si lo haces, escalónalo por años. Esta opción es excepción, no regla. Solo tiene sentido si necesitas el dinero ya, o si vas a reinvertirlo con un retorno neto claramente superior.
El resumen rápido: "el banco te vendió el plan para captar la aportación. Lo que hagas después es decisión tuya, no suya".
🫡 Cómo lo plantearía Micappital
En Micappital combinamos gestión pasiva y gestión activa. Construimos tu cartera de inversión con fondos indexados de bajo coste como base — y, cuando hay margen real, añadimos algo de gestión activa con fondos que sí aportan valor. Sin retrocesiones. Sin productos del banco. Con asesoramiento personalizado y coste total alrededor del 1 % anual, todo incluido. Nuestra comisión es transparente: 2,5 € al mes por cada 1.000 € que tengas invertidos, con un tope de 25 € al mes — y solo cobramos si te hacemos ganar.
Para alguien como Carlos, lo natural sería:
- Mantener el plan ya constituido (sacarlo de golpe es regalarle dinero a Hacienda).
- Traspasar el plan a uno con comisión más baja (0,5 % vs 1,3 %), sin tributar.
- Cortar la aportación al plan en cuanto pase el límite desgravable (1.500 €/año) y redirigir el resto (en este caso 900 €/año) a una cartera Micappital diversificada.
- Aportar con disciplina, mes a mes. 💪🏻 Es como ir al gimnasio: lo que importa no es ir un día y machacarte 4 horas — es ir todos los meses, sin fallar.
Esa combinación te da lo mejor de los dos mundos: aprovechas la deducción donde te beneficia y eliminas la mordida donde te perjudica.
✅ Conclusión
Plan de pensiones o fondo de inversión no es la pregunta correcta. La pregunta correcta es: quién decide qué se hace con tu dinero, durante los próximos 25 años.
Si la respuesta es "el banco, porque ya está hecho y no quiero pensar más", el banco se va a quedar con una parte significativa de ese dinero — alrededor de 85.000 € en el escenario que acabamos de ver, y más si tu tramo IRPF es alto. Si la respuesta es "yo, con asesoramiento personalizado y costes razonables", el dinero se queda en tu cuenta.
La deducción fiscal de hoy es real. Pero no compensa 25 años de comisión escondida ni el IRPF de la salida. Eso es la cuenta del banco. Y ya la has visto.
Has llegado al final. Si lo que has leído te cuadra y quieres dejar de regalarle dinero al banco a cuenta de tu jubilación, te lo ponemos fácil. En Micappital te ayudamos a invertir entre 14.000 fondos en la cartera que mejor encaja contigo — sin moverte de tu banco, sin tocar tu dinero, y solo pagas si te hacemos ganar. 2,5 € al mes por cada 1.000 € invertidos. Si no ganas, no pagas. Justo lo contrario que tu banco.
En este artículo hemos comparado el plan de pensiones tradicional del banco con la alternativa del fondo de inversión indexado, analizando comisiones, fiscalidad al rescate, liquidez y rentabilidad neta a 25 años. Si quieres dejar de pagar lo que no toca y poner tu dinero a trabajar con asesoramiento personalizado y diversificación real, en Micappital Autopilot automatizamos las aportaciones y el rebalanceo por ti — para que lo único que tengas que hacer sea aportar cada mes y dejar que la magia del interés compuesto haga su trabajo.